

Le crédit immobilier au Sénégal : comment financer l'achat d'un bien déjà construit?
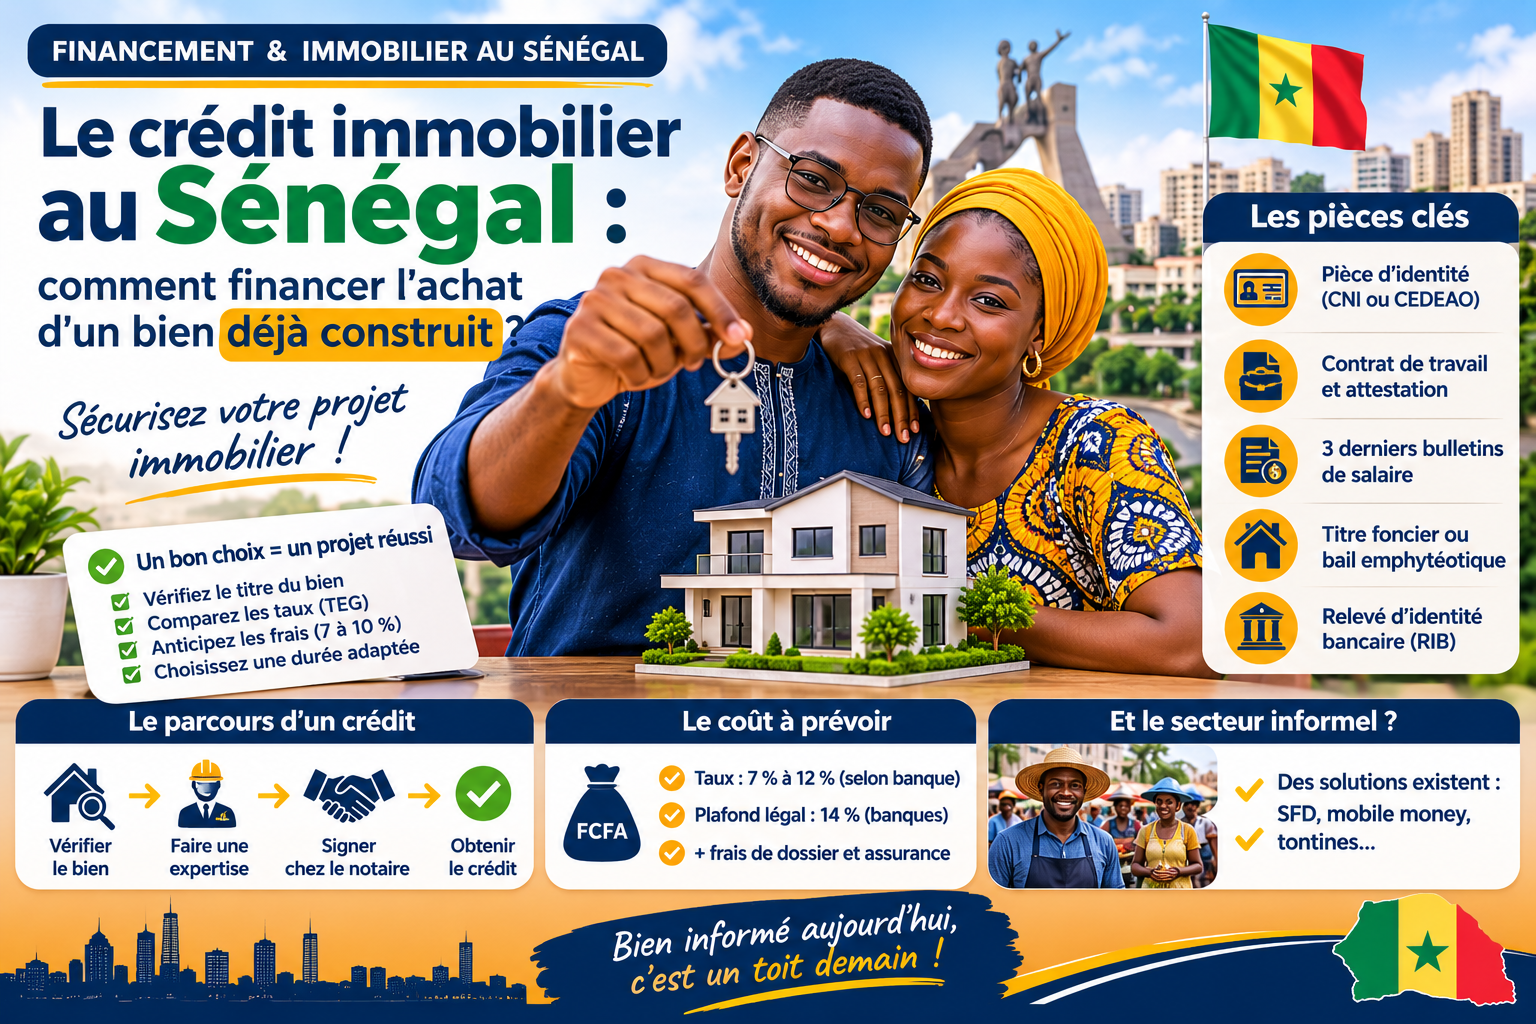
Le crédit immobilier au Sénégal : comment financer l'achat d'un bien déjà construit
Acquérir une maison ou un appartement déjà bâti est, pour beaucoup de ménages sénégalais, une étape patrimoniale majeure — souvent plus rapide et moins risquée que la construction « sur plan ». Mais entre la vérification du titre, la promesse de vente et le déblocage du crédit, le parcours reste mal connu, d'autant que le régime foncier sénégalais est réputé complexe. Cet article fait le point sur les mécanismes, les acteurs et les pièces à réunir pour sécuriser un financement immobilier au Sénégal — avant d'élargir la perspective aux alternatives de financement de la construction.
1. Pourquoi l'achat d'un bien déjà construit séduit de plus en plus d'acquéreurs
Contrairement à un crédit construction, qui finance une opération encore incertaine, l'achat d'un bien fini présente un avantage central pour les prêteurs : le bien existe, il est visitable, mesurable et évaluable immédiatement. Cela réduit le risque de crédit et facilite, en théorie, l'octroi d'un financement — à condition que le régime juridique du terrain sous-jacent soit clairement identifié, ce qui, au Sénégal, est loin d'être automatique.
2. Le cadre juridique : un régime foncier à plusieurs niveaux de sécurité
Le Sénégal se distingue par la coexistence de plusieurs régimes fonciers, dont la hiérarchie détermine directement la bancabilité d'un bien :
- Le titre foncier : le sommet de la sécurité juridique, un droit de propriété immatriculé à la conservation foncière, définitif et inattaquable. Il est indispensable pour obtenir un crédit hypothécaire bancaire. Il reste toutefois très minoritaire : les terres immatriculées ne représentent qu'une faible part du territoire (environ 5 % selon l'IPAR, 10 à 15 % selon d'autres estimations), le reste relevant du domaine national non immatriculé ;
- Le bail emphytéotique : contrat de longue durée (18 à 99 ans, souvent 18 à 50 ans dans la pratique) sur le domaine privé de l'État, qui confère un droit réel hypothécable — c'est le mode d'accès privilégié pour les investisseurs et un outil de financement à part entière, à la différence du bail ordinaire (de durée plus courte), qui ne confère qu'un droit personnel de jouissance non hypothécable ;
- La délibération municipale : une décision d'une collectivité territoriale attribuant un droit d'occupation sur une terre du domaine national. Ce n'est pas un titre de propriété, et ce document ne permet ni hypothèque ni, en principe, financement bancaire classique tant qu'il n'est pas transformé en bail puis en titre foncier ;
- Le domaine national : la très grande majorité du territoire sénégalais (plus de 95 % du sol lors de l'adoption de la loi de 1964 sur le domaine national ; 80 à 95 % selon les estimations plus récentes), sur lequel l'État ne détient pas la terre en propriété mais la gère pour le compte de la nation ; les occupants n'y détiennent en principe pas un droit de propriété classique.
Le NICAD (Numéro d'Identification Cadastrale), instauré par le décret n° 2012-396 du 27 mars 2012, est aujourd'hui l'identifiant obligatoire de toute parcelle et le pivot de la vérification foncière : tout document écrit relatif à la parcelle doit en reprendre les éléments d'identification. Il identifie la parcelle de façon unique, mais ne constitue pas, à lui seul, un titre de propriété. Par ailleurs, la Direction Générale des Impôts et des Domaines (DGID) a conduit, sur la période 2020-2023, le programme Yaatal, qui visait à élargir l'assiette fiscale et foncière (recensement et identification des propriétés) ; il ne doit pas être confondu avec la politique de transformation des titres précaires (baux, autorisations d'occuper) en titres fonciers, qui relève d'un dispositif distinct.
3. Les acteurs qui financent l'achat immobilier au Sénégal
- Les banques commerciales proposent des prêts immobiliers hypothécaires, mais exigent presque toujours un titre foncier — le bail emphytéotique étant, sous conditions, également accepté en garantie, à la différence de la simple délibération ou du bail ordinaire ;
- Les systèmes financiers décentralisés (SFD), avec l'Union des Caisses du Crédit Mutuel du Sénégal (UCCMS, couramment désignée « CMS ») parmi les tout premiers réseaux de microfinance de la zone UEMOA, jouent un rôle central pour les indépendants et les profils sans titre foncier ;
- Le Sénégal (26,5 %) et la Côte d'Ivoire (26,3 %) concentrent ensemble 52,8 % des actifs de la microfinance de l'UEMOA à fin 2025, ce qui en fait un marché particulièrement développé pour l'inclusion financière. Cette maturité reste toutefois à nuancer : la qualité des portefeuilles demeure un point de vigilance, avec des créances en souffrance de 6 % à 7,7 % de l'encours selon les chiffres communiqués en octobre 2026, contre une norme prudentielle de 3 %.
4. Le parcours-type d'un dossier de crédit immobilier
Étape 1 — Identifier précisément le régime juridique du terrain
C'est l'étape la plus spécifique au marché sénégalais : avant tout engagement, il faut vérifier si le bien repose sur un titre foncier, un bail (emphytéotique ou ordinaire) ou une simple délibération sur le domaine national. Cette vérification se fait auprès du Bureau du Cadastre et de la Conservation Foncière, via le NICAD de la parcelle et un état des droits réels de moins de trois mois.
Étape 2 — L'expertise immobilière
Un expert immobilier évalue la valeur vénale du bien selon la méthode combinant valeur du terrain et coût de reconstruction des ouvrages, dépréciés selon leur âge et leur entretien. Ce rapport sert de base à la banque pour calibrer le montant du prêt.
Étape 3 — La promesse de vente notariée
La procédure se déroule obligatoirement avec un notaire territorialement compétent : un acte sous seing privé ne peut pas être inscrit au livre foncier et n'a donc aucune valeur pour transférer légalement la propriété d'un bien titré. La promesse de vente identifie le bien, fixe le prix et les conditions suspensives (quitus fiscal, mainlevées, libération des lieux).
Étape 4 — L'instruction bancaire et le déblocage du crédit
Une fois le titre confirmé et la promesse signée, la banque procède à l'analyse de la capacité de remboursement, à l'inscription de l'hypothèque au livre foncier, puis au déblocage des fonds. En plus du prix d'achat, l'acquéreur doit prévoir des frais d'acquisition qui représentent, de façon indicative, 7 à 10 % du prix : droits d'enregistrement (5 % du prix selon la fiche pratique de la DGID), frais de publicité foncière, honoraires de notaire et TVA sur ces honoraires, droits de timbre. Le montant exact se confirme par le décompte établi par le notaire.
5. Les pièces à réunir : la check-list pratique
| Document | Rôle dans le dossier |
|---|---|
| Titre foncier ou bail emphytéotique (original) | Preuve du droit réel sur la parcelle, condition du crédit hypothécaire |
| État de droits réels (< 3 mois) | Confirmation de l'absence d'hypothèque, saisie ou charge cachée |
| Extrait de plan cadastral certifié + NICAD | Identification unique et vérifiable de la parcelle |
| Pièce d'identité du vendeur + justificatif de sa qualité à vendre | Sécurisation contre les usurpations ou successions non réglées |
| Rapport d'expertise immobilière | Base de valorisation pour le crédit |
| Acte de vente ou promesse de vente notariée | Formalisation juridique obligatoire (notaire requis) |
6. Les alternatives de financement : acheter avec un crédit long, ou construire progressivement avec des crédits courts
6.1. Le crédit immobilier classique : long terme, mensualité allégée
- Durée : le plus souvent 10 à 20 ans, certaines offres pouvant aller jusqu'à 25 ans ;
- Taux d'intérêt : à titre indicatif, de l'ordre de 7 % à 12 % l'an selon les offres (fourchette à actualiser avec les barèmes bancaires en vigueur), à rapprocher du taux débiteur moyen des banques de l'UEMOA, de 6,67 % en mai 2026 tous crédits confondus, hors charges et taxes (BCEAO) ; seul le TEG, frais inclus, reflète le coût réel ;
- Plafond légal (taux d'usure) : 14 % pour les banques (contre 15 % auparavant) et 24 % pour les établissements financiers de crédit et les institutions de microfinance, en vigueur dans toute l'UMOA depuis le 1er juin 2026 (Décision n°19 du Conseil des ministres du 29 décembre 2025) ;
- Garantie : hypothèque sur titre foncier, ou sur bail emphytéotique enregistré.
6.2. Le financement court terme : le crédit à la consommation pour construire progressivement
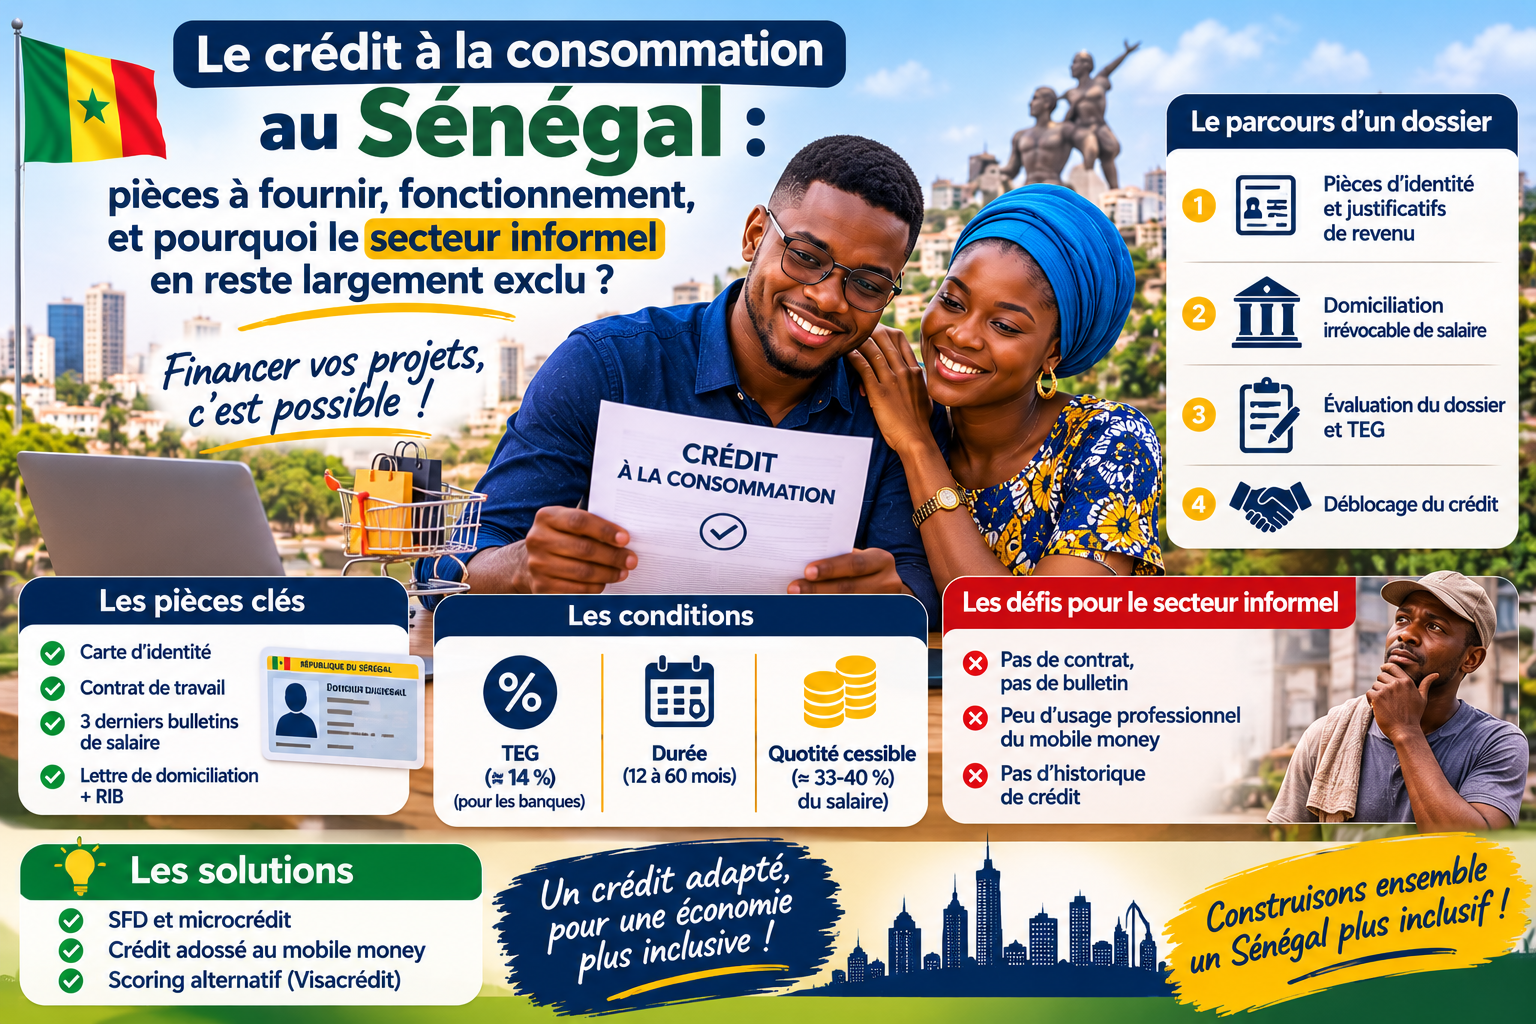
Le marché du crédit hypothécaire classique restant restreint au regard du nombre de terrains encore hors du régime du titre foncier, une voie possible, pour les salariés bancarisés, consiste à financer la construction par phases au moyen de crédits à la consommation successifs, remboursés phase après phase, avec des durées de 12 à 60 mois et des garanties plus légères qu'une hypothèque. Cette solution suppose un revenu salarial domiciliable et n'est donc pas ouverte à tous les profils.
6.3. Construction progressive ou crédit long : ce que montre une simulation
Un enchaînement de crédits courts, chacun remboursé avant que le suivant ne démarre, réduit la durée d'endettement et donc le total des intérêts payés. En contrepartie, il retarde l'accès à un logement terminé et expose le ménage à la hausse du coût des matériaux, aux loyers payés pendant les travaux et au risque de chantier interrompu. Seule une simulation chiffrée permet de trancher. L'exemple ci-dessous est purement illustratif : les montants et les taux sont des hypothèses, à actualiser avec les offres en vigueur.
- Scénario A – crédit immobilier : 30 millions FCFA empruntés à 9 % sur 15 ans pour un bien déjà construit et occupé immédiatement. Mensualité d'environ 304 000 FCFA ; coût total des intérêts d'environ 24,8 millions FCFA.
- Scénario B – construction par phases : trois phases de 10 millions FCFA, chacune financée par un crédit à la consommation à 12 % sur 36 mois, la suivante démarrant après remboursement de la précédente (9 ans au total). Mensualité d'environ 332 000 FCFA ; coût total des intérêts d'environ 5,9 millions FCFA.
- Lecture : le scénario B coûte environ 18,9 millions FCFA de moins en intérêts, mais le logement n'est terminé qu'au bout de 9 ans. Il ne reste plus avantageux que si le loyer payé pendant les travaux est inférieur à environ 175 000 FCFA par mois. Avec un coût de construction en hausse de 5 % par an, ce seuil tombe à environ 120 000 FCFA ; à 8 % par an, à environ 81 000 FCFA.
- Limites : calcul en valeur nominale, sans actualisation, hors frais de dossier, assurance et aléas de chantier ; le crédit à la consommation suppose un revenu salarial domiciliable et un TEG inférieur au plafond d'usure de 14 % applicable aux banques.
6.4. Autres leviers propres au contexte sénégalais
- Le programme Yaatal (DGID, 2020-2023) : centré sur l'élargissement de l'assiette fiscale et foncière (recensement et identification des propriétés), il améliore la connaissance du parcellaire, mais ne régularise pas à lui seul la situation des occupants du domaine de l'État ;
- La transformation d'un bail en titre foncier : possible à la demande du titulaire lorsque le terrain a été mis en valeur conformément aux engagements pris, une démarche, encouragée par les pouvoirs publics dans le cadre de la politique de transformation des titres précaires en titres fonciers, qui augmente la valeur bancaire du bien ;
- Le réseau des SFD, en particulier l'UCCMS, l'un des tout premiers acteurs de la microfinance de la zone UEMOA, qui peut constituer une porte d'entrée au crédit pour un bien sous bail ou en cours de régularisation.
7. Les points de vigilance pour l'acquéreur
- Ne jamais confondre une simple délibération municipale avec un titre de propriété : elle ne confère qu'un droit d'usage révocable, sans possibilité d'hypothèque ;
- Toujours vérifier l'original du titre foncier ou du bail emphytéotique, et non une copie, avant tout versement ;
- Demander un état des droits réels de moins de trois mois auprès de la Conservation Foncière ou de la DGID ;
- Vérifier que le NICAD de la parcelle est authentique et correspond bien au bien visité ;
- Anticiper, en plus du prix d'achat, des frais annexes (enregistrement, formalité foncière, notaire, timbre) de l'ordre de 7 à 10 % du prix, à confirmer par le décompte du notaire.
Conclusion
Le financement d'un projet immobilier au Sénégal se heurte à une contrainte structurelle propre au pays : la coexistence de plusieurs régimes fonciers de sécurité très inégale, alors que les terres immatriculées ne représentent qu'une faible part du territoire. Cette réalité conduit de nombreux acquéreurs à combiner régularisation foncière (bail, puis titre) et financement progressif par crédit court, en attendant que la transformation des titres précaires en titres fonciers élargisse le nombre de biens véritablement finançables par le crédit hypothécaire classique.
Cet article est fourni à titre d'information et ne constitue ni un conseil financier, ni une offre de crédit. Les conditions d'octroi varient selon les établissements, et les taux et règles évoluent : vérifiez-les auprès de votre banque ou de votre institution de microfinance avant tout engagement.
Sources et références
- Décision n°19 du 29/12/2025/CM/UMOA fixant le taux de l'usure (BCEAO), en vigueur depuis le 1er juin 2026.
- Décret n° 2012-396 du 27 mars 2012 instituant le Numéro d'Identification Cadastral (NICAD) ; loi n° 64-46 du 17 juin 1964 relative au domaine national.
- Part des terres immatriculées : IPAR (Assane Diagne) ; Africa Check, « À qui appartient la terre au Sénégal ? » ; Land Coalition, « La gouvernance foncière au Sénégal ».
- DGID : programme Yaatal (2020-2023) et fiche pratique sur la régularisation des titres fonciers (droits d'enregistrement de 5 %).
- Commission bancaire de l'UMOA, rapport annuel 2025 (actifs de la microfinance : Sénégal 26,5 %, Côte d'Ivoire 26,3 %) ; BCEAO, situation de la microfinance à fin décembre 2025.
- BCEAO, conditions de banque : taux débiteur moyen de 6,67 % en mai 2026.
- Comité national de coordination des activités de microfinance du Sénégal, 30e session (APS, octobre 2026) : créances en souffrance.
commentaire
Aucun commentaire
Laisser un commentaire