

Le crédit à la consommation au Sénégal : pièces à fournir, fonctionnement, et pourquoi le secteur informel en reste largement exclu
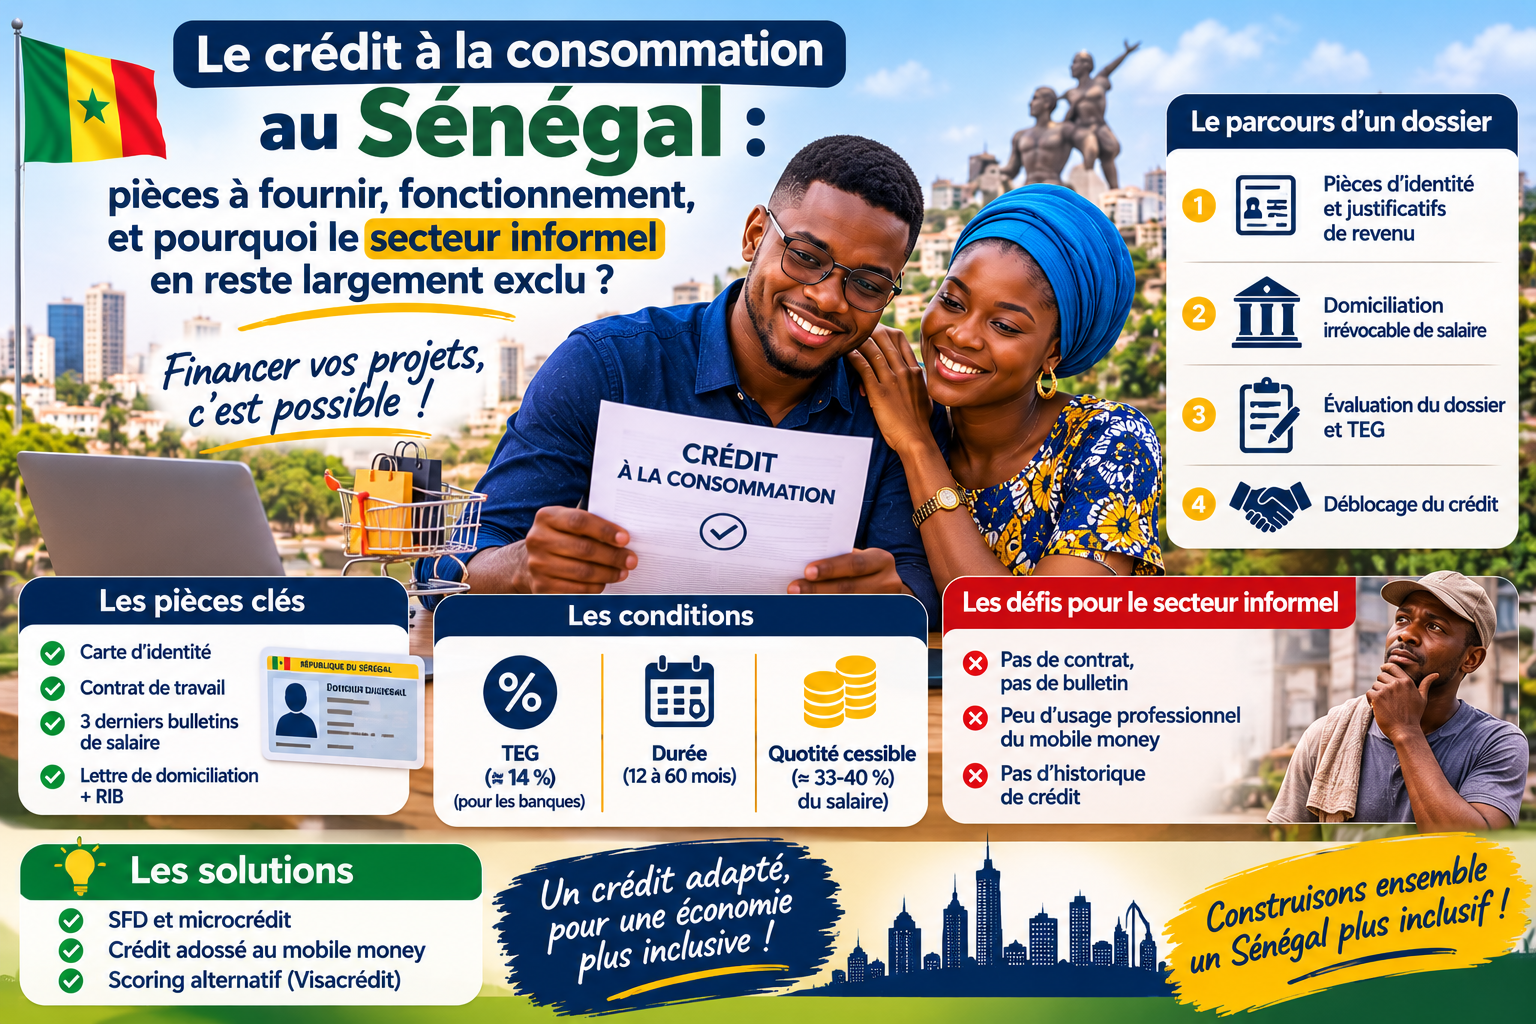
Le crédit à la consommation au Sénégal : pièces à fournir, fonctionnement, et pourquoi le secteur informel en reste largement exclu
Le crédit à la consommation est l'un des produits les plus demandés dans les banques sénégalaises : il finance l'achat d'un équipement, un événement familial, ou un besoin de trésorerie ponctuel. Contrairement au crédit immobilier, il ne nécessite ni hypothèque ni titre foncier, ce qui le rend en théorie plus accessible. Mais il reste construit autour d'un profil précis : le salarié du secteur formel, sous contrat, dont le revenu est vérifiable et domiciliable. Cet article détaille le parcours-type d'un dossier de crédit conso, puis analyse pourquoi ce même parcours reste difficile d'accès pour les profils de l'économie informelle, très présente dans le tissu économique sénégalais, notamment à Dakar.
1. Qu'est-ce que le crédit à la consommation ?
Le crédit conso est un prêt à moyen terme, non affecté ou affecté à un usage précis, qui se distingue du crédit immobilier par l'absence de garantie hypothécaire et par des durées beaucoup plus courtes. Il repose avant tout sur la capacité de remboursement régulière de l'emprunteur, généralement démontrée par un salaire domiciliable.
2. Le dossier-type : les pièces exigées pour un salarié du secteur formel
2.1. Identité et état civil
- Pièce d'identité en cours de validité : carte nationale d'identité sénégalaise ou carte CEDEAO ;
- Fiche de renseignements confidentiels sur le client : état civil, situation de famille, adresse, patrimoine et charges financières existantes.
2.2. Justificatifs professionnels et de revenu
- Contrat de travail (idéalement à durée indéterminée) ;
- Attestation de travail délivrée par l'employeur ;
- Bulletins de salaire récents (généralement les trois derniers mois).
2.3. Domiciliation irrévocable de salaire
C'est la pièce centrale du montage : une lettre de domiciliation irrévocable, adressée par l'employeur à la banque du salarié, engageant à verser l'intégralité des rémunérations sur le compte ouvert dans cette banque, ce qui constitue la garantie principale du crédit conso.
2.4. Synthèse des pièces habituellement demandées
| Catégorie | Documents |
|---|---|
| Identité | Carte nationale d'identité sénégalaise ou carte CEDEAO en cours de validité |
| Situation personnelle | Fiche de renseignements confidentiels (état civil, charges, patrimoine) |
| Emploi | Contrat de travail, attestation de travail de l'employeur |
| Revenu | 3 derniers bulletins de salaire |
| Garantie | Domiciliation irrévocable de salaire (lettre employeur + lettre salarié + RIB) |
| Compte bancaire | Relevé d'identité bancaire (RIB) |
3. Les conditions d'octroi : ce qui pèse dans la décision
- La quotité cessible : plafonnée, en pratique, à environ 33-40 % du salaire net selon les établissements (ordre de grandeur indicatif), crédits cumulés compris ;
- Le statut contractuel : un CDI est souvent exigé ;
- La durée : le plus souvent 12 à 60 mois ;
- Le taux effectif global (TEG), indicateur qui intègre intérêts et frais et reflète le coût réel du crédit.
4. Les complications spécifiques pour les profils du secteur informel
4.1. L'absence de contrat de travail et de bulletin de salaire
Sans employeur formel, il n'existe ni contrat de travail, ni attestation d'emploi, ni bulletin de paie mensuel régulier — le socle même sur lequel une banque évalue la stabilité du revenu.
4.2. Le paradoxe du mobile money : très utilisé, mais peu exploité pour le crédit
Selon la même enquête, le mobile money était adopté par la quasi-totalité des entrepreneurs informels dakarois, d'abord pour un usage personnel. Son usage professionnel était nettement moins généralisé : environ six entrepreneurs sur dix l'utilisaient à des fins professionnelles, et environ quatre sur dix seulement s'en servaient plusieurs fois par semaine. Ce paradoxe est central pour comprendre l'exclusion du crédit conso classique : l'historique de transactions qui pourrait, ailleurs, servir de substitut à un bulletin de salaire, n'est, à notre connaissance, pas encore pleinement valorisé par les prêteurs formels, ce qui ouvre une marge de développement pour des services de crédit adossés au mobile money.
4.3. Une réalité chiffrée : le poids de l'autofinancement
Au Sénégal, environ 74 % des entrepreneurs démarrent et financent leur activité avec leurs fonds propres plutôt qu'avec un crédit bancaire ou un programme public, un schéma comparable à celui observé dans plusieurs pays voisins (79 % au Bénin, 81 % en Côte d'Ivoire, 85 % au Mali, selon la Banque mondiale, Africa Economic Update 2026), et qui suggère un fossé entre les besoins de financement des indépendants et l'offre de crédit formel disponible.
4.4. L'absence d'historique de crédit et de garanties réelles
Un profil informel n'a, la plupart du temps, jamais emprunté auprès d'une banque, et ne peut généralement pas proposer les garanties alternatives que les établissements exigent en compensation de l'absence de domiciliation salariale.
5. Les alternatives qui se développent pour ce public
- Les systèmes financiers décentralisés (SFD), avec l'UCCMS (Union des Caisses du Crédit Mutuel du Sénégal, couramment désignée « CMS ») parmi les tout premiers réseaux de microfinance de la zone UEMOA — un acteur structurant pour le financement de proximité des indépendants ;
- Le Sénégal (26,5 %) et la Côte d'Ivoire (26,3 %) concentrent ensemble 52,8 % des actifs de la microfinance de l'UEMOA à fin 2025, ce qui en fait un marché particulièrement développé pour le financement des indépendants, avec notamment des mécanismes de caution solidaire de groupe qui remplacent la garantie salariale classique — même si la qualité des portefeuilles reste un point de vigilance (créances en souffrance de 6 % à 7,7 % de l'encours selon les chiffres communiqués en octobre 2026, contre une norme de 3 %) ;
- Le nano-crédit adossé au mobile money : un relais naturel étant donné l'adoption du mobile money par la quasi-totalité des entrepreneurs informels, avec une marge de progression importante sur l'usage professionnel de cet historique de transactions ;
- Le scoring de crédit alternatif de Visacrédit : des solutions technologiques permettent désormais d'exploiter des données non traditionnelles (transactions mobile money, participation à des tontines, activité en coopérative) pour construire un score de crédit là où aucun bulletin de salaire n'existe — une réponse directement calibrée sur le paradoxe dakarois décrit plus haut.
6. Points de vigilance, quel que soit le profil
- Comparer le TEG plutôt que le seul taux nominal affiché ;
- Vérifier la quotité cessible réellement disponible avant de cumuler plusieurs crédits ;
- Lire attentivement les clauses d'irrévocabilité de la domiciliation ;
- Pour un profil informel sollicitant un SFD, vérifier le taux effectif réellement pratiqué : le plafond légal applicable aux établissements de microfinance (24 %) est nettement plus élevé que celui des banques (14 % depuis le 1er juin 2026, contre 15 % auparavant).
Conclusion
Le crédit à la consommation au Sénégal reste, dans son architecture bancaire classique, taillé pour le salarié formel en CDI — alors que l'économie informelle, avec, à Dakar, moins d'un entrepreneur sur deux détenant un compte formel et un usage professionnel du mobile money encore incomplet, en reste largement exclue. Le potentiel est pourtant là : une adoption quasi générale du mobile money chez les entrepreneurs informels dakarois et un secteur de la microfinance parmi les plus développés de la zone UEMOA offrent une base solide pour construire, à terme, des produits de crédit véritablement adaptés à ce public majoritaire.
Cet article est fourni à titre d'information et ne constitue ni un conseil financier, ni une offre de crédit. Les conditions d'octroi varient selon les établissements, et les taux et règles évoluent : vérifiez-les auprès de votre banque ou de votre institution de microfinance avant tout engagement.
Sources et références
- Enquête sur les pratiques des entrepreneurs du secteur informel de Dakar et le mobile money, Orange Hello Future.
- Banque mondiale, Africa Economic Update 2026 : part des entrepreneurs financés sur fonds propres.
- Décision n°19 du 29/12/2025/CM/UMOA fixant le taux de l'usure (BCEAO), en vigueur depuis le 1er juin 2026.
- Commission bancaire de l'UMOA, rapport annuel 2025 : actifs de la microfinance (Sénégal 26,5 %, Côte d'Ivoire 26,3 %).
- Comité national de coordination des activités de microfinance du Sénégal, 30e session (APS, octobre 2026) : créances en souffrance.
commentaire
Aucun commentaire
Laisser un commentaire