

Le crédit à la consommation au Togo : pièces à fournir, fonctionnement, et pourquoi le secteur informel en reste largement exclu ?
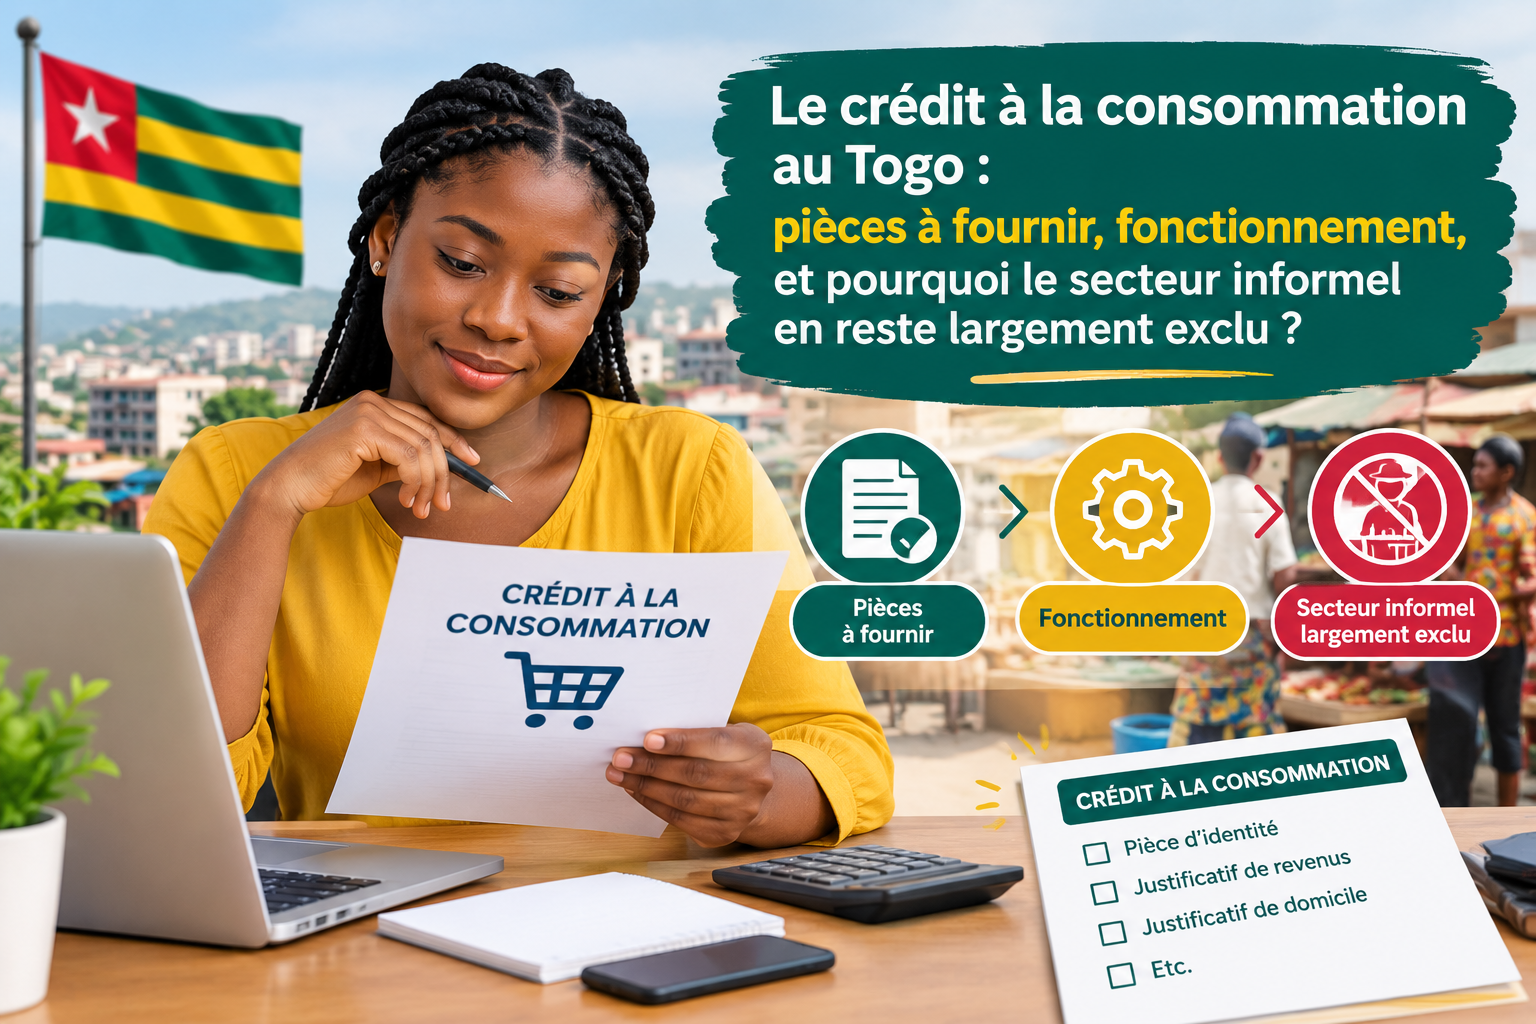
Le crédit à la consommation au Togo : pièces à fournir, fonctionnement, et pourquoi le secteur informel en reste largement exclu ?
Le crédit à la consommation est, avec le crédit immobilier, l'un des produits les plus demandés dans les banques togolaises : il finance l'achat d'un équipement, un événement familial, des frais de scolarité, ou un besoin de trésorerie ponctuel. Contrairement au crédit immobilier, il ne nécessite ni hypothèque ni titre foncier, ce qui le rend en théorie plus accessible. Mais il reste construit autour d'un profil précis : le salarié du secteur formel, sous contrat, dont le revenu est vérifiable et domiciliable. Cet article détaille le parcours-type d'un dossier de crédit conso, puis analyse pourquoi ce même parcours reste difficile d'accès pour les profils de l'économie informelle, très majoritaires dans l'activité économique togolaise.
1. Qu'est-ce que le crédit à la consommation ?
Le crédit conso est un prêt à moyen terme, non affecté ou affecté à un usage précis (achat d'équipement, financement d'un événement familial), qui se distingue du crédit immobilier par l'absence de garantie hypothécaire et par des durées beaucoup plus courtes. Il repose avant tout sur la capacité de remboursement régulière de l'emprunteur, généralement démontrée par un salaire domiciliable.
2. Le dossier-type : les pièces exigées pour un salarié du secteur formel
Un dossier de crédit à la consommation pour un salarié en contrat à durée indéterminée réunit typiquement les catégories de pièces suivantes, une pratique largement partagée avec les autres pays de la zone UEMOA :
2.1. Identité et état civil
- Pièce d'identité en cours de validité : carte nationale d'identité togolaise ou carte d'identité biométrique CEDEAO ;
- Fiche de renseignements confidentiels sur le client : formulaire interne recensant l'état civil, la situation de famille, l'adresse complète, ainsi qu'une déclaration de patrimoine et de charges financières existantes.
2.2. Justificatifs professionnels et de revenu
- Contrat de travail (idéalement à durée indéterminée) ;
- Attestation de travail délivrée par l'employeur ;
- Bulletins de salaire récents (généralement les trois derniers mois).
2.3. Domiciliation irrévocable de salaire
C'est la pièce centrale du montage : une lettre de domiciliation irrévocable, adressée par l'employeur à la banque du salarié, engageant à verser l'intégralité des rémunérations sur le compte ouvert dans cette banque. Cette domiciliation constitue, de facto, la garantie principale du crédit conso, en donnant à la banque une visibilité directe sur le revenu de l'emprunteur.
2.4. Synthèse des pièces habituellement demandées
| Catégorie | Documents |
|---|---|
| Identité | Carte nationale d'identité togolaise ou carte CEDEAO en cours de validité |
| Situation personnelle | Fiche de renseignements confidentiels (état civil, charges, patrimoine) |
| Emploi | Contrat de travail, attestation de travail de l'employeur |
| Revenu | 3 derniers bulletins de salaire |
| Garantie | Domiciliation irrévocable de salaire (lettre employeur + lettre salarié + RIB) |
| Compte bancaire | Relevé d'identité bancaire (RIB) |
3. Les conditions d'octroi : ce qui pèse dans la décision
- La quotité cessible : la mensualité, ajoutée aux crédits déjà en cours, ne peut généralement pas dépasser 33 à 40 % du salaire net ;
- Le statut contractuel : un CDI est souvent exigé, ainsi qu'un âge maximal à l'échéance du prêt ;
- La durée : le plus souvent 12 à 60 mois, certaines offres pouvant aller jusqu'à 80-83 mois ;
- Les assurances liées au prêt, obligatoires dans la quasi-totalité des offres ;
- Le taux effectif global (TEG), seul indicateur reflétant le coût réel du crédit.
4. Les complications spécifiques pour les profils du secteur informel
Le secteur des services représente à lui seul près de la moitié du PIB togolais et emploie environ la moitié de la population active, une part significative de cette activité relevant de l'informel — commerce de détail, artisanat, petits services. Or le montage même du crédit conso décrit plus haut repose sur des éléments que ce public ne peut, par construction, produire.
4.1. L'absence de contrat de travail et de bulletin de salaire
Sans employeur formel, il n'existe ni contrat de travail, ni attestation d'emploi, ni bulletin de paie mensuel régulier — le socle même sur lequel une banque évalue la stabilité du revenu.
4.2. L'impossibilité de domicilier un salaire qui n'existe pas
La garantie centrale du crédit conso classique n'a pas d'équivalent direct pour un revenu d'activité indépendante, irrégulier et réparti entre plusieurs canaux (espèces, mobile money).
4.3. Une réalité chiffrée : le poids de l'autofinancement
Au Togo, environ 73 % des entrepreneurs démarrent leur activité avec leurs fonds propres, contre à peine 1 % qui recourent à des sources de financement informelles et une part encore marginale au crédit bancaire ou aux programmes publics — un schéma comparable à celui observé chez plusieurs voisins de la zone. Ce chiffre traduit concrètement l'ampleur du fossé entre les besoins de financement des indépendants et l'offre de crédit formel disponible pour ce profil.
4.4. L'absence d'historique de crédit et de garanties réelles
Un profil informel n'a, la plupart du temps, jamais emprunté auprès d'une banque, et ne peut généralement pas proposer les garanties alternatives (hypothèque, caution solidaire d'un tiers salarié) que les établissements exigent en compensation de l'absence de domiciliation.
5. Les alternatives qui se développent pour ce public
- Le Fonds National de la Finance Inclusive (FNFI) : dispositif public togolais qui a octroyé plus de 105 milliards de FCFA de crédits à plus de 1,8 million de bénéficiaires depuis 2014 — un volume qui témoigne de l'ampleur de la demande non couverte par le crédit bancaire classique, avec des produits ciblés comme l'accès des agriculteurs ou des jeunes aux services financiers ;
- Les systèmes financiers décentralisés (SFD), particulièrement denses au Togo — 74 institutions recensées, avec un poids dans le PIB parmi les plus élevés de la zone UEMOA — qui restent le point de contact principal entre les profils informels et le crédit formel, via des mécanismes de caution solidaire de groupe ;
- Le mobile money et le nano-crédit : le Togo bénéficie d'un écosystème de paiement mobile en expansion, qui commence à servir de socle de données pour des produits de financement rapide adaptés aux besoins de trésorerie ponctuels des commerçants ;
- Le scoring de crédit alternatif : plusieurs solutions technologiques déployées dans la sous-région permettent désormais aux prêteurs d'exploiter des données non traditionnelles (historique mobile money, comportements de recharge, activité en coopérative) pour construire un score de crédit là où aucun bulletin de salaire n'existe.
6. Points de vigilance, quel que soit le profil
- Comparer le TEG plutôt que le seul taux nominal affiché ;
- Vérifier la quotité cessible réellement disponible avant de cumuler plusieurs crédits ;
- Lire attentivement les clauses d'irrévocabilité de la domiciliation ;
- Pour un profil informel sollicitant un SFD, vérifier le taux effectif réellement pratiqué : le plafond légal applicable aux établissements de microfinance (24 %) est plus élevé que celui des banques (14 %).
Conclusion
Le crédit à la consommation au Togo reste, dans son architecture bancaire classique, taillé pour le salarié formel en CDI. Mais le pays se distingue par une architecture institutionnelle spécifiquement dédiée à l'inclusion du secteur informel — un ministère à part entière, un Fonds national de la finance inclusive aux volumes conséquents, et le taux d'inclusion financière le plus élevé de la zone UEMOA. Cette combinaison ne supprime pas les obstacles structurels décrits plus haut, mais elle en fait un terrain particulièrement actif pour tester les réponses de demain : microfinance, nano-crédit mobile et scoring alternatif fondé sur des données non traditionnelles.
commentaire
Aucun commentaire
Laisser un commentaire